Renda fixa é fixa?

Olá. Como estão? Antes de começarmos, vamos aos recados de sempre:
- Agradeço a todos os meus patronos no Patreon que apoiam minhas divulgações: Alector Garcia, Guilherme Arantes, Leonardo Valle.
- Caso você queira me apoiar, basta acessar minha página no Patreon.
- Nada do que está escrito aqui é uma recomendação de investimento.
- Se deseja tirar dúvidas específicas sobre seu patrimônio, não hesite em me contatar. Vou te auxiliar da melhor forma possível, sem recomendar produtos e investimentos.
- Se gostar do conteúdo, considere se inscrever na newsletter do blog para não perder nenhum post.
Agora, para o tema desse artigo: Renda fixa.
O que é renda fixa? Ela realmente é fixa? Segura? Paga bem? Hoje, no Globo Repórter.
Vamos começar pela definição: renda fixa é qualquer título de dívida, seja ela empresarial ou governamental, com prazo, preço e remuneração definidos e acordados tanto pelo emissor quanto pelo comprador da dívida. Fácil né? Até o próximo post!
Brincadeiras a parte, a renda fixa é uma classe gigantesca de ativos financeiros com as mais variadas taxas, vencimentos, preços, indexadores e qualidade e todas elas funcionam igual, em linhas gerais: ao comprar um produto de renda fixa, você está emprestando uma quantia de dinheiro (o principal) para uma empresa ou governo, através de um contrato firmado entre você e o emissor da dívida. A entidade para a qual você emprestou vai pagar de volta todo o principal, mais um prêmio por você ter emprestado dinheiro para ela (juros), mas somente depois de um tempo acordado previamente (prazo). Por fim, para definir quanto de juros ela vai lhe pagar, uma taxa também é definida antes do início do contrato, podendo ser um valor fixo, um índice de mercado ou uma combinação dos dois.
Para clarificar, vamos supor que a empresa Mineradora S/A precisa de dinheiro para fazer prospecção de novas minas, no valor de 100 milhões de reais. É uma dinheirama, concorda? E que investidor tem 100 milhões de reais para aplicar em uma única empresa? Provavelmente bem poucos. Então, no interesse de aumentar a velocidade com a qual a Mineradora consegue captar esse dinheiro, ela acaba emitindo milhares de títulos de dívida praticamente idênticos. Nesse nosso exemplo, ela poderia emitir 100 mil títulos à um preço de R$1000,00, permitir que investidores comprem frações dos títulos ou uma combinação dos dois.
Note que, assim como uma ação, esse título pode ser negociado entre investidores individuais, gerando a famosa marcação à mercado.
Um exemplo claro de renda fixa (e provavelmente o mais popular) é o Tesouro Selic. Vamos ver os atributos com calma, por que conseguimos explorar quase tudo que escrevi até agora.
Devedor: Governo Federal
Taxa: Selic + 0,12% ao ano ou + 0,17% ao ano (depende do vencimento)
Prazo: 3 Anos ou 5 Anos
Preço: R$11.694,79 ou R$11.635,89 (depende do vencimento)
Compra mínima: 1/10 do título (com o preço correspondente à 1/10 do preço do título inteiro).

A primeira coisa que vocês podem reparar é a diferença de taxas entre os vencimentos. Por que um vencimento mais longo paga mais juros? Ora, os leitores ávidos desse blog já sabem a resposta. Quanto mais no futuro você olha, mais incertas ficam suas previsões, logo, para que o título seja atrativo ao analisar-se a perspectiva de risco versus retorno, quanto mais longo o vencimento, maior deve ser a taxa.
Os mais desesperados, que ficam vendo o homebroker uma vez por hora, vão perceber que tanto a rentabilidade quanto o investimento mínimo e o preço unitário são valores que variam conforme os dias passam, tanto por conta de oferta e demanda quanto por conta de modificações nas condições econômicas.
Anteriormente eu mencionei o fenômeno de marcação à mercado que suscita a pergunta e dá a resposta para o título do artigo: Renda fixa é fixa? Depende. Vamos entender.
Quando você entra numa operação de renda fixa, você automaticamente tem duas decisões a serem tomadas durante todo dia em que você tiver esse título em carteira: segurar o título por mais um dia ou vendê-lo para o mercado (no caso, um investidor). Existem vários fatores que influenciam essa decisão, mas acho que o mais marcante é a taxa de negociação atual do título (e, por consequência, o preço).
Suponha que você comprou, em 2022, um Tesouro Selic com vencimento em 2025 (LFT - Letra Financeira do Tesouro 2025 se formos usar o tecniquês). Ora, quando você adquiriu esse título em 2025, você contratou uma taxa de SELIC + 0,12% ao ano.
Quanto você deve esperar receber no vencimento? Oras, basta projetar a Selic de 2022 até 2025, calcular o valor futuro usando a taxa média e o preço pago e boa. Utilizando o Boletim Focus do Banco Central, temos as seguintes projeções para a Selic de hoje até 2025:

A coluna "Taxa LFT 2025" é simplesmente a soma aritmética da Taxa Selic com Pré-Fixado. Com isso, se você comprar um título inteiro do LFT2025, você vai ter investido aproximadamente 11k reais e vai resgatar (antes de impostos e taxas) algo em torno de 16k reais, depois de 3 anos.
Pelo fato dessa classe de títulos (LFT) ser especificamente definida para apresentar a menor volatilidade possível, o seu capital aplicado nesse título é corrigido diariamente. Pegue por exemplo o preço que o governo paga pelo sua LFT 2027 quando você resolve resgatar o dinheiro antecipadamente:

Note o crescimento do valor do título ao longo do tempo, em linha com a rentabilidade da Selic. O preço das LFTs é muito mais sensível à variações de oferta e demanda do que condições econômica, justamente pelo fato que seu preço é ajustado diariamente de acordo com a Selic e o Governo Federal garante o resgate por esse preço.
Esse cenário muda quando entramos nos títulos pesadamente pré-fixados. Ao comprar um título pré-fixado, a forma de contratação é um pouco diferente. Em geral, com pré-fixados, você sabe exatamente quanto vai receber na data de vencimento, então você compra o título descontado pela taxa contratada. Um exemplo, de novo, com um ativo que todos conhecem bem: Tesouro pré-fixado, também conhecido como LTN (Letra do Tesouro Nacional).
De acordo com o site do Tesouro, cada LTN sempre vai lhe gerar no vencimento R$1.000,00. E, ainda de acordo com o Tesouro, a fórmula usada para calcular o preço é a seguinte:

Onde VN é Valor Nominal do Título na data de vencimento (ou seja, R$1.000,00), Taxa é a taxa de juros negociada nesse título e DU é a quantidade de dias úteis até o vencimento do título. Essa fórmula carece uma explicação: lembra o seu professor de física, que ele sempre falava para colocar as unidades nas contas? Kilogramas, Metro por Segundo, etc? Aqui, é importantíssimo usar as "unidades" corretas. Se você for utilizar a taxa na base anual, certifique-se que você também vai usar o "DU" em base anual, e substituir o "252" por "1", caso contrário, utilize a taxa diária equivalente para utilizar como base os dias úteis para o vencimento. Bom, se o preço que você paga depende da taxa do título, somos obrigados, como investidores responsáveis, a fazer e responder a pergunta: o que acontece quando a taxa de juros muda?
Claramente, se o preço depende da taxa, quando a taxa de juros muda o preço muda. Especificamente, quando a taxa sobe, o preço desce e vice versa. Abaixo fica um gráfico para facilitar o entendimento:

Mesmo com a sensibilidade em relação à taxa de juros negociada, existe outra variável na fórmula: número de dias úteis até o vencimento. Como, no vencimento, você sempre vai receber R$1.000,00 por título, é racional imaginar que, quanto mais próximo do vencimento, mais alto será o preço, convergindo para R$1.000,00. Outro gráfico!
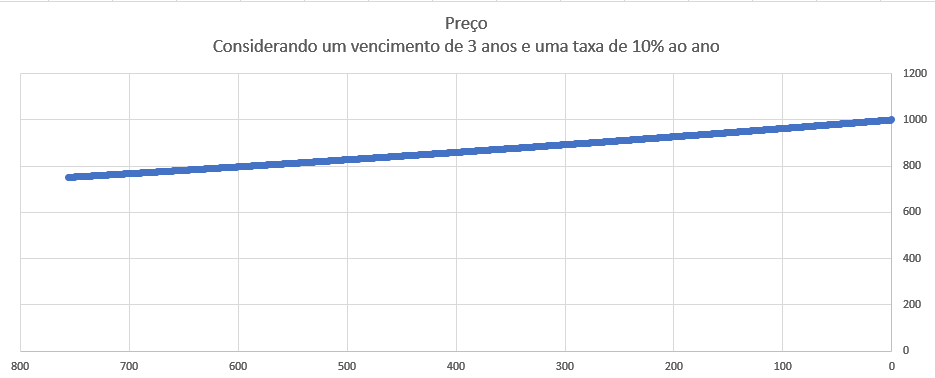
Ora, então é claro: quanto mais perto do vencimento, maior o preço que você deverá estar disposto a pagar por ele. E agora, o que acontece quando a taxa de juros varia junto com o tempo para o vencimento, como acontece na vida real? Bom, vamos ter que plotar um gráfico 3D, onde a variável independente é o tempo. Gráficos, Gráficos, Gráficos.

O eixo mais longe de você mostra a quantidade de dias para o vencimento do título (supondo um vencimento em 3 anos), onde quanto mais a direita, menor a quantidade de dias até o vencimento. O eixo "Taxa" mostra a taxa anual de negociação do título (variando de 4,5% a 15%), e essa taxa cresce do fundo da tela até você. O eixo "Preço", que cresce debaixo para cima, mostra o preço do título em cada cubo, dado pela combinação entre taxa e dias úteis para o vencimento seguindo a fórmula mostrada.
Até agora, vimos que o preço do seu título varia conforme os dias passam e as taxas mudam, e, ao analisar mais cuidadosamente o gráfico, você pode chegar a conclusão: se a taxa de juros subir mais rápido que a passagem do tempo, você ganha dinheiro vendendo o título antes do vencimento.
Para mostrar esse comportamento, vamos fazer agora um gráfico 4D. Brincadeira, vamos voltar ao 2D, mas dessa vez vamos atrelar a taxa de juros aos dias até o vencimento, fazendo ela variar de 15% até 2% em 2 meses (para simular o cenário pandêmico) e um crescimento estável de volta para 15%. Isso vai nos dar uma boa ideia de que tipos de valorizações são possíveis com a renda fixa.

Observe que, dentro de 73 dias úteis, o título teve uma valorização de 48%, simplesmente por conta de uma mudança rápida na taxa juros. Isso equivale a uma taxa anual de mais de 280%, uma rentabilidade digna de uma ação de valor bem selecionada. Mas lembre-se, assim como a rentabilidade dispara quando as taxas de juros caem, quando as taxas subirem o valor do título cai violentamente.
O último tipo de título de renda fixa governamental que vale a pena mencionar, são os títulos IPCA+, conhecidos também por NTN-Bs (Nota do Tesouro Nacional Série B). Esses títulos podem ter duas formas de rentabilidade. A primeira, as NTN-B Principal, são indexadas pela inflação medida pelo IPCA, mais um prêmio prefixado, gerando sempre uma rentabilidade real acima da inflação caso seja levado até o vencimento. Ainda, somente no vencimento que o investidor recebe os juros. A segunda, as NTN-B, também são indexadas pela inflação com um prêmio, também sempre geram rentabilidade real acima da inflação caso levadas até o vencimento, mas esses títulos pagam juros ao investidor semestralmente, permitindo a utilização desse título como uma forma de geração de caixa.
Então, até, espero que tenhamos um bom entendimento base de como funciona o mercado de renda fixa: você empresa dinheiro pra uma instituição, à uma taxa (ou índice) predeterminado, por um prazo fixado. Você pode especular sobre as taxas de juros futuros para conseguir comprar e vender títulos antes do vencimento. Em linhas gerais e bem resumidamente é isso.
Mas, não é só de títulos públicos que o bom investidor é feito: empresas também emitem vários títulos de renda fixa, com diferentes finalidades. Gostaria de trazer aqui um resumo dos principais títulos de renda fixa privada:
CDB
Os Certificados de Depósito Bancário são provavelmente os títulos privados mais conhecidos. Geralmente, são utilizados por instituições financeiras para captação de recursos, tem prazos que variam entre 3 meses e 5 anos, uma boa parte deles possui liquidez diária (você pode resgatar o valor a qualquer momento, como um Tesouro Selic) e podem ser pré ou pós fixados (CDBs híbridos são bem raros). Além disso, também podem ser negociados com outros investidores.
Em geral, o risco assumido ao comprar um CDB é proporcional do risco de se investir na instituição emissora, ou seja, comprar um CDB de um banco pequeno com poucos clientes é relativamente mais arriscados do que um CDB do Bancão Azul e Laranja S/A, e, por isso, costumam ter rentabilidade maiores do que os títulos de bancos tradicionais e com pouca possibilidade de quebrar.
LCI/LCA
Amalgamei dois títulos no mesmo tópico, pois, exceto por questões de nome, eles funcionam da mesma forma. As Letras de Crédito (Imobiliário ou do Agronegócio) são títulos de renda fixa, em sua maioria isentos de imposto de renda emitidos por instituições financeiras que usarão esses recursos única e exclusivamente para investimentos no setor imobiliário. Nesses títulos, o risco é que a instituição emissora faça maus investimentos com esses recursos e não gere retorno o suficiente para honrar as dívidas contraídas, gerando execução das garantias (Imóveis e financiamentos lastrados em hipotecas no caso da LCI e direitos de crédito sobre produção, comercialização, beneficiação ou industrialização de produtos ou insumos agropecuários, maquinário, cooperativas e etc para LCA).
São raras as oportunidades de liquidez diária ou resgate antecipado de LCI/LCA, porém elas costumam oferecer, principalmente no curto prazo, rentabilidades mais atrativas que CDBs, por conta da isenção de IR, com vencimentos que vão de poucos meses a vários anos.
LC
A Letra de Câmbio é um título de dívida emitido também por instituições financeiras que visa captar dinheiro para realização empréstimos para pessoas e empresas que tem um risco de crédito maior. Naturalmente, a remuneração das LCs também tende a ser um pouco superior que CDBs ou Títulos do Governo, porém não conta com isenção de IR. Predominam os títulos indexados ao CDI, seguidos pelos pré fixados, com uma participação irrisória de títulos híbridos (pelo menos, para o investidor PF). Prazos são os mesmos, variando de 3 meses a vários anos.
CRI/CRA
Os Certificados de Recebíveis (Imobiliários ou do Agronegócio) são instrumentos muito similares aos LCIs e LCAs, com a diferença que não é uma instituição financeira que realiza a emissão, mas uma securitizadora que vai emitir títulos cujos os detentores tem direito de crédito sobre uma carteira de títulos de dívida. Assim, quem assume o risco de crédito é a securitizadora, não a emissora nem o investidor. Especificamente, os recursos provenientes devem ser usados em carteiras de crédito a ser aplicado no mercado imobiliário (CRI) ou no agronegócio (CRA), além de também contar com isenção de IR em vário casos.
Efetivamente, o que acontece é que uma instituição que tenha muitos valores a receber pode adiantar esse fluxo de caixa securitizando (empacotando) esses valores num contrato. Assim, a instituição que atua como "devedora" do CRI/CRA abre mão do direito de recebimento desses valores, transferindo-os automaticamente para a securitizadora, mas ela consegue captar uma quantia equivalente à todos esses pagamentos securitizados. O investidor recebe os pagamentos como os juros do título.
Debêntures Esses são, na minha visão, os títulos de renda fixa mais arriscados. Debêntures são títulos de renda fixa emitidos sempre por sociedades anônimas, especificamente as não-financeiras, cuja a destinação dos recursos é a expansão de negócios antigos, entrada em novos negócios ou reestruturação de dívida da companhia, sendo definidos caso a caso pela escritura da emissão.
Eu, particularmente, nunca vi uma debênture sendo emitida com menos 5 anos de prazo, e existem alguns casos de debêntures perpétuas (sim, sem data de vencimento. São casos EXTREMAMENTE pontuais, não se preocupe com isso).
Também, por experiência própria, as debêntures costumam ser títulos híbridos e bem completos. Grande parte deles remuneram um prêmio em cima do IPCA ou CDI, com pagamento de juros periódicos: geralmente semestral, mas já vi pagamentos anuais e, com menos frequência, pagamentos trimestrais. Existem algumas debêntures específicas (Debêntures Incentivadas) que não pagam imposto de renda, mas estas costumam ser as exceções.
Como não há uma carteira de crédito, lastros ou garantias, essa é a aplicação em renda fixa que há mais riscos embutidos. O pagamento ou não do seu título estará diretamente atrelado à capacidade da empresa em aplicar corretamente os recursos e gerar um retorno maior do que a taxa de captação. Uma empresa com pouca capacidade de rentabilizar o capital investido (ROIC) gera um risco que geralmente é absorvido por bancos, mas nesse caso ele passa a ser do investidor.
FGC - Fundo Garantidor de Crédito
O Fundo Garantidor de Crédito não é um investimento de renda fixa, mas é algo extremamente importante de se conhecer. Esse fundo é uma entidade privada, sem fins lucrativos, que tem como objetivo principal garantir o "funcionamento fluido e harmônico de todo o sistema" financeiro. Acho que estão pensando um pouco grande demais, mas quem sou eu pra julgar? Uma das suas atribuições é atuar como uma espécie de seguradora gratuita para os investidores de renda fixa. Caso alguma instituição venha a falência, e ela tenha títulos de renda fixa emitidos, o FGC entra em cena para coordenar o recebimento dos créditos devidos aos investidores. Porém, não são todos os títulos que são garantidos pelo FGC, e ele não possui dinheiro infinito para segurar os investidores. Hoje, a garantia do FGC é de até um milhão de reais por CPF, porém limitado 250 mil em cada instituição financeira, com período de "renovação" de 4 anos.
Para facilitar um pouco o entendimento, montei a tabela abaixo.

Note como, no cenário mostrado, mesmo a garantia do FGC sendo de um milhão de reais, como o investidor tem 400 mil reais numa única instituição, ele tem apenas 250 mil garantidos pelo FGC, e o resto fica descoberto.
Ainda nesse cenário, se a Corretora Azul quebrasse, o investidor teria de volta todo o seu capital, porém, pelos próximos 4 anos, seu "limite" no FGC estaria reduzido para 750 mil reais.
Resumão
Com o objetivo de trazer o conhecimento da forma mais digerida o possível, deixo aqui abaixo uma tabela-resumo de tudo que expus nesse artigo. Além disso, resolvi montar um comparador de investimentos em renda fixa, que pode ser acessado aqui.

Espero que tenham gostado desse artigo, um pouco mais denso que o comum, porém esmiuçando mais alguns produtos que são promissores nos próximos anos do Brasil, com inflação e Selic em alta. Um abraço e até o próximo post! Pedro Palumbo Gaiarsa - O Austríaco.


Comentários