De volta para a Selic

Atualizado: 18 de nov. de 2021
Oi pessoal. Novidades na área. A partir de hoje, qualquer um que goste dos meus conteúdos e que deseje compartilhar um pouco do seu suado dinheiro comigo poderá me apoiar através da plataforma Patreon. Essa plataforma permite que os seguidores de um criador de conteúdo apoiem ele financeiramente, num serviço de assinatura com vários níveis. Hoje tenho apenas um nível, que é o apoio mais básico: uma simples doação de um dólar por mês como forma de reconhecer que meus conteúdos de fato te ajudam a ter uma visão mais informada do mercado. Sei que agora você deve estar pensando "nossa, mal posso esperar para assinar e apoiar esse blog tão interessante". Se estiver pensando nisso, segue aqui o link para o meu Patreon.
"E o que eu ganho com isso?". Sou sincero, então vou responder: nada. Você simplesmente estará me reconhecendo pelo conhecimento que eu imputo nas análises que faço.
Agora, se você está pensando "nossa, o Pedro virou um mercenário e quer que todo mundo pague pelo seu conteúdo", vou lhe dizer que é muito pelo contrário. Vou continuar escrevendo por aqui na mesma frequência de sempre (uma vez por mês mais ou menos) e vou continuar disponibilizando todo meu conhecimento de graça, mas se você achar que eu mereço algum troco, ficaria feliz em recebê-lo. Parece que minha retratação quanto ao momento do ciclo econômico brasileiro foi bem colocada. Mas agora, 6 meses depois, vale a pena revisitar os indicadores usados e continuar o exercício de projetar o futuro da economia, não com o intuito de dar a "grande tacada" mas para proteger seu patrimônio das loucuras brasileiras.
Sem mais delongas, vamos aos indicadores e à analise deles.
Indicadores Antecedentes


Vamos observar os mesmos três indicadores que analisei nos outros posts, o IBOV, o IPA e o FBCF.
O IBOV precifica uma recessão, claramente. Isso, na minha visão, é reflexo da política monetária do Banco Central, que, no momento, é guiada fortemente pelas ações do Governo Federal, que está bem empenhado em aumentar e "flexibilizar" o teto de gastos. Também temos muita incerteza a cerca de 2022: quais candidatos estarão disputando? Haverá uma "terceira via"? Essa "terceira via" vai ser liberal ou estatizante, na falta de uma palavra melhor? O próximo presidente vai fazer reformas? Ele vai continuar gastando? Vão furar o teto de gastos? Aumentar impostos? Subsídios? Confisco de poupanças? Impressão (ou continuação da impressão) de dinheiro?
Todas essas incertezas contribuem para que o câmbio se desvalorize e reflita nos índices de inflação. Como o objetivo fundamental do Banco Central é "Manter a inflação sob controle" e o BC atua sob um regime de câmbio 100% flutuante, de forma a não determinar o preço do câmbio, apenas garantir o funcionamento do mercado de moedas, a única coisa que lhe resta é subir a taxa Selic, tanto para conter a inflação causada por impressão monetária e gasto do governo, quanto para conter a escalada cambial. Em teoria, quanto maior a Selic, menor a taxa de câmbio e sua volatilidade. Apenas como um parênteses para explicar essa relação, pense nas moedas como investimentos: você tem a opção de investir em Dólar com uma taxa de 0 a 0,25% a.a. (Federal Funds Rate dos EUA) ou investir em Real com uma taxa de 7,75% a.a. (Taxa Selic). Olhando para o mercado de câmbio, que só subiu nos últimos 6 meses, fica claro que a taxa oferecida pelo BC ainda não é o suficiente para balancear o risco intrínseco do Brasil.
Fechado esse parênteses, fica claro alguns motivos pela queda recente do IBOV: Selic mais alta reduz o valor presente dos fluxos de caixa futuro das empresas, além de dificultar o acesso a capital, reduzindo assim o possível crescimento das receitas das companhias. Quando olhamos a "inflação ao produtor" ou o Índice de Preços ao produtor Amplo (IPA), nota-se uma clara desaceleração na escalada de preços. Isso sugere ou que a demanda caiu bastante ou a oferta acelerou bastante. Deixo a baixo um gráfico que ilustra bem essa relação entre oferta e demanda:

Para ler esse gráfico, vamos imaginar a seguinte situação: numa economia hipotética a produção de carros está estável. Quando ocorre uma redução na oferta e a demanda mantém-se estável o que acontece com o preço? Ora, uma redução na oferta é representada graficamente pelo translado da reta de oferta para a esquerda, como mostrado abaixo.
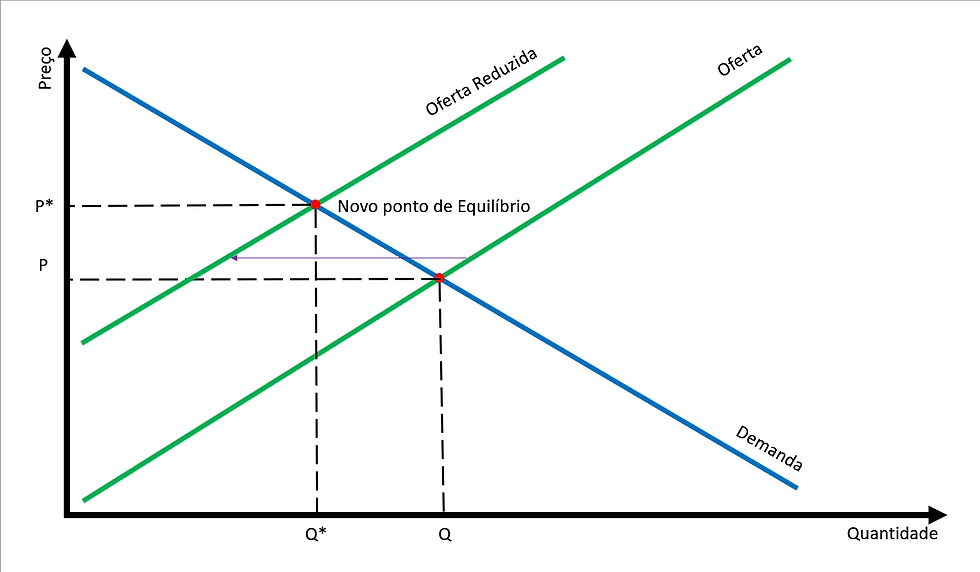
Apenas para clarificar, a reta de oferta, apesar de parecer que se move para cima, é resultado da diminuição da quantidade ofertada, ou seja, a reta se desloca para a esquerda no eixo Quantidade, enquanto a reta de demanda se mantém estável. Isso causa um aumento do preço do bem ofertado/demandado.
Claramente, não podemos dizer que a recíproca é verdadeira: um aumento de preço não necessariamente significa uma queda na oferta, podem também significar um aumento da demanda, conforme o gráfico abaixo:

Novamente, a reta de demanda não sobe, ela apenas de move para a direita para significar a maior quantidade de bens demandados, e o preço novamente se move para cima, para se manter no ponto de equilíbrio entre oferta e demanda, já que a oferta, supostamente, mantem-se a mesma. Fechando esse parênteses, quero dizer que não é possível ignorar os efeitos da inflação, mas é razoável dizer que se os preços aumentam, definitivamente os bens ficaram mais escassos, já que podemos interpretar a escassez como a relação entre oferta e demanda, ou seja, o preço. Logo, essa inflação ao produtor demasiadamente acelerada pode fazer com que ela atinja uma estagnação nos próximos meses, caso eles não consigam repassar os custos. Nada bom.
O último dos indicadores antecedentes que quero analisar é a Formação Bruta de Capital Fixo, que lateralizou um pouco nos últimos meses, mas a média móvel de 3 meses parece indicar uma tendência de redução da formação bruta de capital fixo. Isso nos dá o cheiro de que talvez a economia não esteja tão aquecida quando a Bolsa precificava anteriormente.
Indicadores Coincidentes
Vamos agora chamar ao palco os dados de endividamento de famílias, vendas de varejo e atividade industrial.


Após a grande escalada de dívida familiar ocorreu entre o segundo semestre de 2020 e o primeiro de 2021, parece que agora o crédito está secando no mercado. Não é de se surpreender, já que a Selic em alta tende a encarecer empréstimos e aumentar o prêmio de risco necessário para que bancos concedam crédito. Apesar das vendas do varejo estarem perto das máximas uma inflexão já se mostrou presente no gráfico, logo, posso dizer com certeza absoluta que eu não sei o que acontecerá com as vendas do varejo daqui pra frente. O máximo que posso fazer é conjecturar sobre os possíveis rumos da economia e me preparar para o pior cenário: "Hope for the best, prepare for the worst", como eu digo aos meus amigos parafraseando Cícero.
O IBC-Br também nos dá o sinal de desaceleração da economia, com a redução no crescimento do índice da última leitura, mas ainda apontando para cima. Lembrando: esse indicador mostra o agregado de produção industrial, agropecuária e de serviços, logo, ele nos dá uma visão da ótica da oferta.
Isso nos indica que, se por um lado, houve um aumento expressivo de oferta principalmente a partir de 2021, por outro, essa oferta está começando a cessar.
Vejamos agora nossa última classe de indicadores.
Indicadores Atrasados
Aqui, vamos discutir os mesmos indicadores dos outros posts, Utilização da Capacidade Instalada, Taxa de Desocupação, e crescimento do PIB.


Se, por um lado, nossa utilização de capacidade instalada continua em bons patamares, e o desemprego está começando a cair, por outro, nosso PIB tem sido cada vez menor, registrando uma retração de 0,1% no terceiro trimestre de 2021 em relação ao segundo trimestre de 2021 e, como estes indicadores são atrasados, significa que é como se tivéssemos tirado uma foto da economia a alguns meses atrás e só revelamos agora.
É difícil dizer o que acontecerá aqui pra frente, pois há muito ruído nos indicadores, principalmente nos antecedentes. Conjecturando um pouco sobre o futuro, podemos elencar alguns fatos e deduzir qual é o sentido da economia. Vamos aos fatos:
Inflação está alta, acima da meta do BC (meta de entre 5% e 2%).
BC está realmente preocupado com a inflação, subindo a Selic
BC não está preocupado em controlar câmbio
Governo Federal aprovou novos gastos
Eleições para presidente acontecerão em 2022.
Inflação alta significa perda do poder de compra da moeda, ou seja, as pessoas tendem à gastar quando recebem para se proteger da desvalorização (quem estava vivo nos anos 80-90 pode me dizer melhor como é isso), ou seja, menos poupança, já que a taxa de juros reais no Brasil ainda está negativa (Taxa Selic menos IPCA, à grosso modo)
Subindo a Selic, o BC reduz a quantidade de crédito disponível no mercado, por aumentar o custo de oportunidade, logo há menos possibilidade de empresas se alavancarem ou até mesmo expandirem suas operações.
E o câmbio? Bom, o câmbio não volta mais na casa dos quatro reais e eu, particularmente, não vejo como uma impossibilidade o dólar chegar na casa dos 7 reais em menos de 2 anos, por que o governo atual parece bem empenhado em romper o teto de gastos e impossibilitar reformas pelo próximo governo (me parece uma situação muito similar às "pautas-bomba" que foram passadas durante o governo Temer).
E as eleições? É a maior incógnita do momento para o Brasil. Bolsonaro? Lula? Moro? Anarquia? Ninguém sabe, e ninguém pretende saber até o momento, pois não há como apostar em nenhum lado.
E você, o que faz para proteger seu patrimônio das loucuras do Governo e do Banco Central? Primeiro, não lute contra. Por mais que eu defenda que o Banco Central faz mais mal do que bem na economia, e que o governo também só piora a economia como um todo, na realidade, eles tem uma influência muito grande na economia. Então se posicione para aproveitar os movimentos de mercado que surgem a partir dessa influência.
Selic subindo para mais de 10%? Ótimo, compre títulos de liquidez diária que sejam corrigidos pela Selic ou CDI. Muita instabilidade por que não sabemos se o governo vai ou não furar o teto de gastos, ou se um governo completamente protecionista e estatizante vai ganhar em 2022? Compre dólar. Nada melhor do que uma moeda menos fraca.
Inflação? Bom, agora é um pouco mais complicado, pois comprar títulos atrelados a IPCA, por exemplo, pode parecer uma excelente ideia se (e isso é um grande se), você for carregá-los até o vencimento, por que conforme a taxa de juros reais sobe, menos esse título vale no mercado. Porém, comprar um título de inflação e levá-lo a cabo não me parece uma má ideia não, basta ficar atento que esse não pode ser um dinheiro que você vai liquidar em alguma emergência.
Apenas para deixar bem claro: isso não é, de forma alguma, uma recomendação de investimento. Isso é uma análise fria e imparcial do momento econômico e sugestões de como se posicionar num cenário econômico futuro que pode ou não vir a se concretizar. Não é recomendação.
E, finalmente, meu veredito sobre o momento do ciclo de mercado brasileiro: estamos em uma recessão tal qual a do período de 2014-2016 e, em primeira análise, com os mesmos causadores: inflação, estupidez fiscal e instabilidade política, mas com uma boa dose de instabilidade eleitoral. Era isso que eu tinha para escrever, por enquanto. Um abraço e fiquem a vontade para enviar comentários aqui abaixo no post: o que gostaram, o que não gostaram e o que gostariam de ter visto. Como um bom capitalista, sou escravo dos meus clientes.
Pedro.


Comentários